Domain altersvorsorge-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
altersvorsorge-vergleichen.de um.
Sind Sie am Kauf der Domain
altersvorsorge-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersvorsorge-vergleichen.de kaufen?
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **

Ähnliche Suchbegriffe für Maturity
Top-Angebote
Produkte zum Begriff Maturity:
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Was sind die wichtigsten Merkmale von Maturity im psychologischen Kontext und wie kann sie sich auf das Verhalten und die Entscheidungsfindung von Erwachsenen auswirken?
Maturity im psychologischen Kontext bezieht sich auf die Fähigkeit, Verantwortung zu übernehmen, Emotionen zu regulieren und langfristige Ziele zu verfolgen. Erwachsene, die über eine hohe Reife verfügen, neigen dazu, rationaler zu handeln, Konflikte konstruktiv zu lösen und bessere Entscheidungen zu treffen. Mangelnde Reife kann zu impulsivem Verhalten, emotionalen Ausbrüchen und unüberlegten Entscheidungen führen. **
-
Welche Altersvorsorgeprodukte eignen sich am besten, um für den Ruhestand vorzusorgen?
Die besten Altersvorsorgeprodukte sind eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge wie Riester- oder Rürup-Rente. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig zu investieren, um eine ausreichende Vorsorge für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, die passenden Produkte für die persönliche Situation auszuwählen. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **


Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **
Top-Angebote
Produkte zum Begriff Maturity:
-
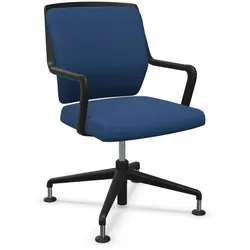
Sedus crossline Konferenzdrehstuhl - Era Maturity blau (CSE40)cn-201 | Sedus crossline Konferenzdrehstuhl Dieser bequeme Konferenzdrehstuhl verfügt über eine gepolsterte Rückenlehne, Aluminiumarmlehnen mit Kunststoff- oder wahlweise Lederauflagen in schwarz und ist mit Rollen oder Gleitern konfigurierbar. Die zentrale Sitzfederung und die dynamische Mechanik der Rückenlehne ermöglichen ein bequemes Sitzen auch bei längeren Meetings. Für noch mehr Sitzkomfort sorgt die Sitzfläche mit großzügig gepolsterter Sitzmulde und abgerundeter Sitzvorderkante, die den Druck auf die Oberschenkel während des Sitzens mindert und somit eingeschlafene Beine verhindert. Die Polsterdicke beträgt 50 mm. Bei der Konfiguration mit Sitzhöhenverstellung per Gasfeder beträgt der Bereich der stufenlosen Höhenverstellung zwischen 380-500 mm. Die Sitzhöhe bei Auswahl mit zentraler, nicht höhenverstellbarer Sitzfederung beträgt 430 mm. Ausstattungsmerkmale - Bezug: Camira Era (9ER)- Modellfarbe: Schwarz (103)- Aluminiumfuß (2203)- Empfohlen für ein Benutzergewicht bis 110 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien ab Seite 38. Für eine individuelle Konfiguration, senden Sie uns bitte eine Nachricht. Verpackung & Versand Ihr gewünschter Bürostuhl wird vormontiert ausgeliefert. Der Stuhl ist in einer großen Tüte verpackt und hat bei entsprechender Auswahl einen Rollenschutz entweder in blau für die weichen Rollen oder rot für die harten Rollen und wird bei der Anlieferung vom Spediteur entfernt und mitgenommen. 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Produktbroschüre Bezugsmaterialien TÜV Zertifikat Geprüfte Sicherheit Quality Office Zertifikat Maße885,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
-
Was sind die wichtigsten Merkmale von Maturity im psychologischen Kontext und wie kann sie sich auf das Verhalten und die Entscheidungsfindung von Erwachsenen auswirken?
Maturity im psychologischen Kontext bezieht sich auf die Fähigkeit, Verantwortung zu übernehmen, Emotionen zu regulieren und langfristige Ziele zu verfolgen. Erwachsene, die über eine hohe Reife verfügen, neigen dazu, rationaler zu handeln, Konflikte konstruktiv zu lösen und bessere Entscheidungen zu treffen. Mangelnde Reife kann zu impulsivem Verhalten, emotionalen Ausbrüchen und unüberlegten Entscheidungen führen. **
Ähnliche Suchbegriffe für Maturity
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Altersvorsorgeprodukte eignen sich am besten, um für den Ruhestand vorzusorgen?
Die besten Altersvorsorgeprodukte sind eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge wie Riester- oder Rürup-Rente. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig zu investieren, um eine ausreichende Vorsorge für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, die passenden Produkte für die persönliche Situation auszuwählen. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens reduziert. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg verzinst und können so ein zusätzliches Einkommen im Ruhestand generieren. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem werden die eingezahlten Beiträge nicht mit Sozialversicherungsbeiträgen belastet, was zu einer zusätzlichen Ersparnis führt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliche Einkommensquelle dienen. **
-
Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge und wie kann sie zur langfristigen finanziellen Absicherung im Ruhestand beitragen?
Die betriebliche Altersvorsorge bietet steuerliche Vorteile, da Beiträge bis zu einer bestimmten Höhe steuerfrei sind. Zudem können die eingezahlten Beiträge als Betriebsausgaben geltend gemacht werden, was die Steuerlast des Unternehmens senkt. Durch die betriebliche Altersvorsorge können Arbeitnehmer langfristig für ihren Ruhestand vorsorgen und so ihre finanzielle Absicherung im Alter verbessern. Die eingezahlten Beiträge werden dabei über die Jahre hinweg angespart und können im Rentenalter als zusätzliches Einkommen genutzt werden, um den gewohnten Lebensstandard aufrechtzuerhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.